📌 핵심 요약
- 도수치료는 대부분 건강보험 비급여 항목이라, 실손보험 보장 여부와 자기부담은 가입한 상품의 세대와 특약에 따라 크게 달라집니다. 본인 증권과 약관부터 확인하세요.
- 2021년 7월 출시된 4세대 실손은 도수치료를 ‘비급여 특약’에서 보장하고, 질병 치료 목적이면서 10회마다 효과가 확인될 때 연간 최대 50회까지 보장합니다. 비급여 자기부담률은 30%, 통원 공제금액은 최소 3만원입니다. [1]
- 4세대는 2024년 7월부터 직전 1년간 받은 비급여 보험금에 따라 비급여 보험료가 할인되거나 최대 300% 할증됩니다. [2]
- 2026년 5월 6일 출시된 5세대 실손은 근골격계 물리치료·체외충격파·비급여 주사제를 비중증 비급여(특약2) 보장에서 제외했습니다. 새로 가입하거나 전환할 때 꼭 확인할 부분입니다. [3]
기존 글은 세대별 보장을 단정적으로 정리하고 ‘완벽 가이드’라는 제목을 달았지만, 일부 내용은 출처가 확인되지 않았습니다. 이 글은 금융위원회 보도자료 세 건(4세대 출시, 4세대 비급여 보험료 차등제, 5세대 출시)을 바탕으로 확인된 내용만 정리했습니다. 1~3세대 상품은 보험사와 가입 시기마다 약관이 다르므로, 정확한 보장은 본인의 보험증권과 약관으로 확인해야 합니다.
목차
- 도수치료는 왜 실손보험에서 따로 관리되나요?
- 4세대 실손(2021년 7월~)에서는 도수치료가 어떻게 보장되나요?
- 도수치료를 많이 받으면 보험료가 오르나요?
- 5세대 실손(2026년 5월~)은 도수치료를 보장하나요?
- 도수치료 보험금을 청구하기 전에 무엇을 확인해야 하나요?
- 자주 묻는 질문(FAQ)
- 이럴 땐 의사·약사와 상담하세요
도수치료는 왜 실손보험에서 따로 관리되나요?
짧은 답: 도수치료는 대부분 건강보험이 적용되지 않는 비급여 치료라 병원마다 가격이 다르고, 실손보험금 지급이 많은 항목이기 때문입니다. 금융위원회는 4세대 출시 때 도수치료를 ‘보험금 누수가 큰 비급여 항목’으로 보고 보장을 제한했습니다. [1]
금융위원회 4세대 실손 보도자료에 따르면 당시 실손보험 지급보험금 중 비급여 비중은 65%였고, 도수치료·영양제 등 일부 비급여 항목은 과잉 의료 이용을 막기 위해 보장이 제한됐습니다. 5세대 보도자료는 물리치료·신경성형술 등 ‘비필수 10대 치료’가 비급여 보험금의 약 50%를 차지한다고(2024년) 밝혔습니다. [1] [3]
도수치료 자체가 의학적으로 필요 없다는 뜻은 아닙니다. 치료가 필요한지, 몇 회 받을지는 진료한 의사와 상의해 정하고, 보험 보장은 약관 기준을 따로 확인하는 것이 순서입니다.
4세대 실손(2021년 7월~)에서는 도수치료가 어떻게 보장되나요?
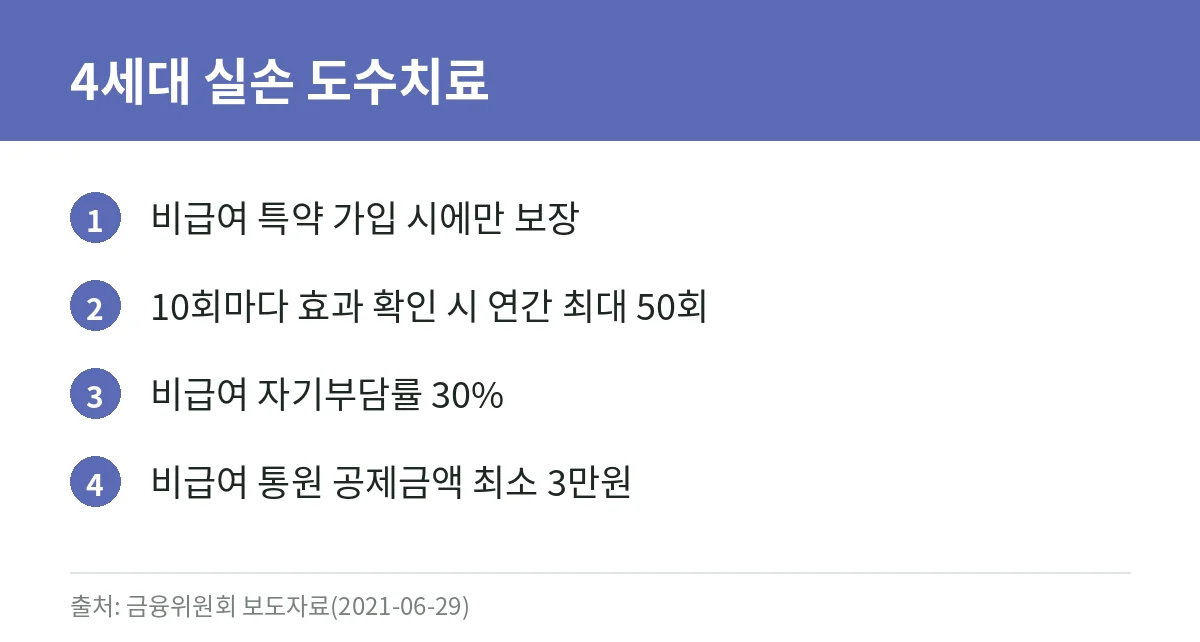
짧은 답: 비급여 특약에 가입한 경우에만 보장되며, 질병 치료 목적일 때 10회마다 병적 완화 효과 등이 확인되면 연간 최대 50회까지 보장됩니다. [1]
| 구분 | 3세대(2017년~2021년 6월) | 4세대(2021년 7월~) |
|---|---|---|
| 상품 구조 | 주계약(급여+비급여) + 특약(도수·증식·체외충격파, 비급여 주사, 비급여 MRI) | 주계약(급여) + 특약(비급여) |
| 도수치료 보장 횟수 | 질병 치료 목적이면 연간 최대 50회 | 10회마다 병적 완화 효과 등 확인 시 연간 최대 50회 |
| 자기부담률(급여) | 10% / 20%(선택형) | 20% |
| 자기부담률(비급여) | 20% / 30%(특약) | 30% |
| 비급여 통원 공제금액 | 약관 확인 | 최소 3만원 |
| 재가입 주기 | 15년 | 5년 |
4세대는 연간 보장 한도가 입원·통원 합산 1억원 수준(급여 5천만원, 비급여 5천만원)으로 책정됐습니다. 도수치료를 10회 넘게 받으려면 효과가 있었는지 확인하는 절차가 필요하므로, 진료 기록과 소견을 챙겨 두는 것이 좋습니다. [1]
도수치료를 많이 받으면 보험료가 오르나요?
짧은 답: 4세대는 그렇습니다. 2024년 7월 1일부터 갱신 전 1년간 받은 비급여 보험금이 100만원 이상이면 비급여 보험료가 100~300% 할증되고, 비급여 보험금을 받지 않았다면 할인 대상이 됩니다. [2]
| 직전 1년 비급여 보험금 | 비급여 보험료 |
|---|---|
| 없음 | 할인(약 5% 내외 예상, 보험사별 상이) |
| 100만원 미만 | 유지(기본 보험료) |
| 100만~150만원 미만 | +100% 할증 |
| 150만~300만원 미만 | +200% 할증 |
| 300만원 이상 | +300% 할증 |
건강보험 산정특례 대상 질환자와 노인장기요양 1·2등급 판정자의 의료비는 할인·할증 등급을 산정할 때 제외됩니다. 각 보험사는 홈페이지나 앱에서 비급여 보험금 수령액과 예상 할증 단계를 조회할 수 있게 하고 있습니다. [2]
5세대 실손(2026년 5월~)은 도수치료를 보장하나요?
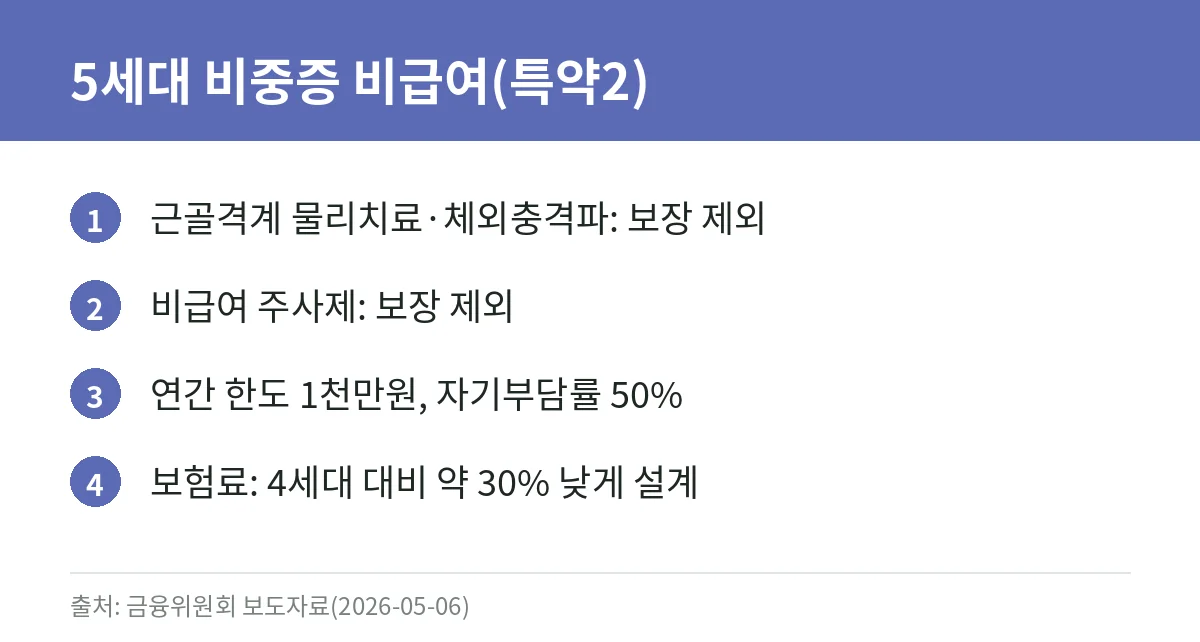
짧은 답: 비중증 비급여(특약2)에서는 근골격계 물리치료·체외충격파 치료·비급여 주사제가 보장 대상에서 빠졌습니다. 대신 보험료는 4세대보다 약 30% 낮게 설계됐습니다. [3]
금융위원회는 2026년 5월 6일부터 5세대 실손을 출시하면서 비급여를 ‘중증 비급여(특약1)’와 ‘비중증 비급여(특약2)’로 나눴습니다. 특약1은 암·뇌혈관·심장질환·희귀난치성질환 등 건강보험 산정특례 대상 질환의 치료를 보장하며 기존 보장 틀(한도 5천만원, 자기부담률 30%)을 유지합니다. 특약2는 보장 한도를 1천만원으로 낮추고 자기부담률을 50%로 올렸으며, 과잉 이용 우려가 큰 일부 항목을 보장에서 제외했습니다. [3]
| 구분 | 4세대 | 5세대 비중증 비급여(특약2) |
|---|---|---|
| 연간 보장 한도 | 비급여 5천만원 수준 | 1천만원 |
| 자기부담률 | 30% | 50% (통원은 50%와 5만원 중 큰 금액) |
| 근골격계 물리치료·체외충격파·비급여 주사제 | 조건부 보장(도수치료 연 최대 50회 등) | 보장 제외 |
1·2세대 가입자를 위한 ‘선택형 할인 특약’(도수치료 등 비급여 물리치료·비급여 주사제를 보장에서 빼고 보험료를 할인)과 ‘계약전환 할인’ 제도는 2026년 11월부터 시행될 예정입니다. 전환하면 기존 계약으로 되돌리기 어려울 수 있으므로, 평소 의료 이용과 보험료를 함께 따져 보세요. [3]
도수치료 보험금을 청구하기 전에 무엇을 확인해야 하나요?
짧은 답: 가입 세대와 비급여 특약 가입 여부, 연간 횟수·한도, 자기부담률과 공제금액, 그리고 진단명과 치료 목적이 진료 기록에 남아 있는지를 확인하세요.
- ☐ 보험증권에서 가입 시기(세대)와 비급여 특약 가입 여부를 확인했다
- ☐ 올해 이미 받은 도수치료 횟수와 남은 횟수를 보험사에 확인했다
- ☐ 4세대라면 10회마다 효과 확인(진료 소견)이 필요한지 확인했다
- ☐ 진료비 영수증·진료비 세부산정내역서·진단명이 적힌 서류를 챙겼다
- ☐ 4세대라면 이번 청구가 다음 갱신 보험료 할증 구간에 영향을 주는지 앱에서 확인했다
- ☐ 미용·체형 교정 목적처럼 질병 치료 목적이 아닌 경우 보장되지 않을 수 있음을 알고 있다
필요 서류와 청구 방법은 보험사마다 다르므로 보험사 앱이나 고객센터 안내를 따르세요. 보장 여부에 이견이 있으면 약관 조항을 근거로 서면 답변을 요청하고, 해결되지 않으면 금융감독원 민원 창구를 이용할 수 있습니다.
자주 묻는 질문(FAQ)
Q. 4세대 실손은 도수치료를 1년에 몇 번까지 보장하나요?
질병 치료 목적이고 10회마다 병적 완화 효과 등이 확인되면 연간 최대 50회입니다. [1]
Q. 4세대 실손의 도수치료 자기부담은 얼마인가요?
비급여 자기부담률은 30%이고, 비급여 통원 공제금액은 최소 3만원입니다. 실제 계산은 약관 기준입니다. [1]
Q. 도수치료 보험금을 많이 받으면 보험료가 오르나요?
4세대는 2024년 7월부터 직전 1년 비급여 보험금이 100만원 이상이면 비급여 보험료가 100~300% 할증됩니다. [2]
Q. 5세대 실손은 도수치료를 보장하나요?
비중증 비급여(특약2)에서 근골격계 물리치료·체외충격파 치료·비급여 주사제는 보장 대상에서 제외됐습니다. [3]
Q. 내 실손보험이 몇 세대인지 어떻게 아나요?
보험증권의 가입일과 상품명을 확인하거나 보험사 고객센터에 문의하면 됩니다. 같은 세대라도 보험사별 약관이 다를 수 있습니다.
Q. 1·2세대 가입자가 도수치료 보장을 빼고 보험료를 낮출 수 있나요?
금융위원회는 ‘선택형 할인 특약’을 2026년 11월부터 시행한다고 밝혔습니다. 세부 조건은 보험사 안내를 확인하세요. [3]
이럴 땐 의사·약사와 상담하세요
- 통증이 갑자기 심해지거나 팔다리 저림·근력 저하가 동반되는 경우(보험보다 진료가 먼저)
- 도수치료를 오래 받았는데 호전이 없는 경우(진료한 의사와 치료 계획 재상의)
- 보험금 지급이 거절돼 약관 해석에 이견이 있는 경우(보험사 서면 확인, 금융감독원 민원)
- 5세대 전환이나 선택형 할인 특약을 고민하는 경우(보험사에 기존 계약과 보장 비교 요청)
함께 보면 좋은 글
참고 자료
- 금융위원회. 「7.1일부터 제4세대 실손의료보험이 출시됩니다」. 보도자료. 2021-06-29. 접속일 2026-10-08. 금융위원회
- 금융위원회. 「’24.7.1일부터 4세대 실손의료보험은 비급여 이용량에 따라 비급여 보험료가 할인 또는 할증됩니다」. 보도자료. 2024-06-07. 접속일 2026-10-08. 금융위원회
- 금융위원회. 「5월 6일부터 치료비 부담이 큰 중증질환의 보장을 강화하고, 보험료는 낮춘 5세대 실손의료보험이 새롭게 출시·판매됩니다」. 보도자료. 2026-05-06. 접속일 2026-10-08. 금융위원회
정보 확인일: 2026-10-08 (출처 재확인일이며 의학적 검토를 뜻하지 않습니다) · 정정 내역: 2026-10-08 공개 자료 기준으로 전면 수정(‘완벽 가이드’ 제목과 미확인 세대별 수치 삭제, 금융위원회 4·5세대 실손 자료 기준으로 재작성)


